Le défi
Une société de services aux entreprises vit de contrats récurrents et du travail de ses salariés. Elle détient peu d’actifs. Sa valeur se lit dans son résultat, et le secteur se compare par un multiple de l’excédent brut d’exploitation (EBE).
Le débat porte sur l’EBE autant que sur le multiple. Rémunérations hors marché, produits ponctuels, coûts portés par une autre société du groupe : l’EBE publié mêle le récurrent et l’exceptionnel, et chaque point d’écart est multiplié. Les références de marché demandent aussi une correction : les sociétés cotées sont plus grandes, et les prix de transactions contiennent ce que chaque acheteur attendait du rapprochement.
La question à trancher : quel est l’EBE récurrent de la société, et que vaut-elle sur cet EBE, une fois chaque méthode ramenée à la même base de valeur ?
Notre approche
Retraiter l’EBE ligne à ligne
Les éléments non récurrents ou hors marché relevés dans les comptes et les pièces sont documentés un par un et chiffrés. Hypothèse écrite pour chacun : pourquoi il ne se reproduira pas, ou à quel coût il se reproduira.
Écrire la base de valeur
La valeur recherchée est celle de l’entreprise entière, sans les économies propres à un acheteur. Chaque méthode est ramenée à cette base avant toute comparaison.
Construire le panel et corriger la taille
Sociétés cotées de services, proches par l’activité, la croissance et la rentabilité : chaque société retenue ou écartée l’est avec sa raison. Les multiples sont calculés à la même date, sur la même définition de l’EBE, puis corrigés d’une décote de taille sourcée.
Ramener les transactions à la date et à la base
Les multiples payés lors de rachats de sociétés comparables sont corrigés de l’évolution du marché depuis leur date, puis de la part du prix qui rémunère les économies attendues par l’acheteur.
Recouper les trois méthodes
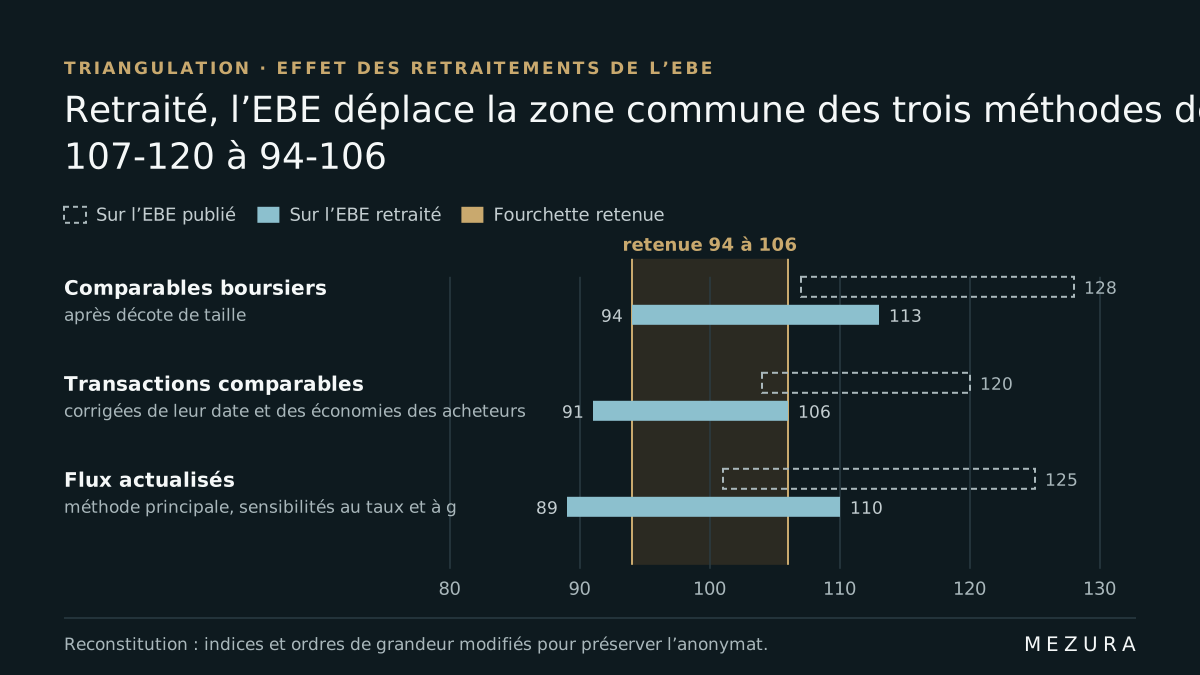
Les flux actualisés, bâtis sur l’EBE retraité, sont la méthode principale. Les deux méthodes de marché servent de contrôle : la fourchette retenue est celle des flux actualisés, resserrée à la zone que les trois méthodes partagent. Le même exercice sur l’EBE publié montre ce que coûtent les retraitements.
L’impact
Remis : le passage de l’EBE publié à l’EBE retraité, pièce par pièce ; le panel de comparables et ses raisons ; les trois fourchettes et leur zone commune, réunies dans un diagramme de fourchettes.
La discussion de la valeur a porté sur des retraitements nommés et chiffrés, un par un, et non sur le seul multiple.
| Méthode | Sur l’EBE publié (indice) | Sur l’EBE retraité (indice, base 100 = milieu de la fourchette retenue) |
|---|---|---|
| Comparables boursiers (après décote de taille) | 107 à 128 | 94 à 113 |
| Transactions comparables (corrigées de leur date et des économies propres aux acheteurs) | 104 à 120 | 91 à 106 |
| Flux actualisés (méthode principale, sensibilités au taux et à la croissance) | 101 à 125 | 89 à 110 |
| Zone où les trois méthodes se recoupent | 107 à 120 | 94 à 106 (retenue) |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : EBE retraité égal à 88 % de l’EBE publié ; base de valeur : l’entreprise entière, sans économies propres à un acheteur ; panel coté de 10,0 à 12,0 fois l’EBE (quartiles), décote de taille de 10 % ; transactions de 9,5 à 11,0 fois après correction de date, diminuées de 8 % pour les économies attendues par les acheteurs ; flux actualisés à un coût du capital de 8,5 à 9,5 %, croissance à l’infini de 2 à 2,5 %.
Livrables types
- Passage de l’EBE publié à l’EBE retraité, avec les pièces
- Panel de comparables, raisons écrites et décote de taille
- Fourchettes des trois méthodes sur une même base de valeur, zone retenue
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation