Le défi
Un groupe réunit des composantes qui n’ont ni la même croissance, ni la même rentabilité, ni les mêmes comparables : une activité mature, une activité en croissance, des immeubles d’exploitation et des titres de participation dans des sociétés cotées.
Un multiple unique, appliqué au résultat consolidé, mêle ces profils et ne dit pas d’où vient la valeur. À l’inverse, une somme des parties mal construite compte deux fois les immeubles : une fois à leur valeur vénale, une fois dans le résultat du métier qui les occupe sans payer de loyer.
La question à trancher : que vaut chaque composante selon sa propre logique, que coûte le siège qui les réunit, et que vaut le groupe une fois chaque élément compté une seule fois ?
Notre approche
Découper le groupe
Le résultat consolidé est réparti entre les métiers. Les flux entre eux sont neutralisés et les coûts du siège isolés. Hypothèse écrite : chaque métier est lu comme s’il était autonome, à périmètre constant.
Choisir une méthode par composante
Activité mature : multiples de comparables boursiers. Activité en croissance : flux actualisés sur son plan. Immeubles : valeur vénale, par capitalisation du loyer de marché. Titres de participation : quote-part de leur valeur, au cours de bourse.
Imputer un loyer de marché
Le métier qui occupe les immeubles est valorisé après un loyer de marché, comme s’il était locataire, et ses comparables sont lus sur la même définition. Hypothèse écrite : le loyer imputé est celui qui sert à valoriser les immeubles, ce qui assure que leur valeur n’est comptée qu’une fois.
Déduire le siège, puis la dette
Les coûts centraux non refacturés sont capitalisés au multiple moyen des métiers et retranchés. Dette nette, engagements de retraite et part des actionnaires minoritaires des filiales sont ensuite déduits une seule fois, au niveau du groupe.
Comparer avec la valeur d’un seul bloc
La somme des parties est rapprochée d’une valeur obtenue par un multiple unique appliqué au consolidé. L’écart est décomposé poste par poste.
L’impact
Livré : la valeur de chaque composante selon sa méthode, le loyer de marché imputé, le coût capitalisé du siège, la somme des parties et son rapprochement avec une valeur d’un seul bloc.
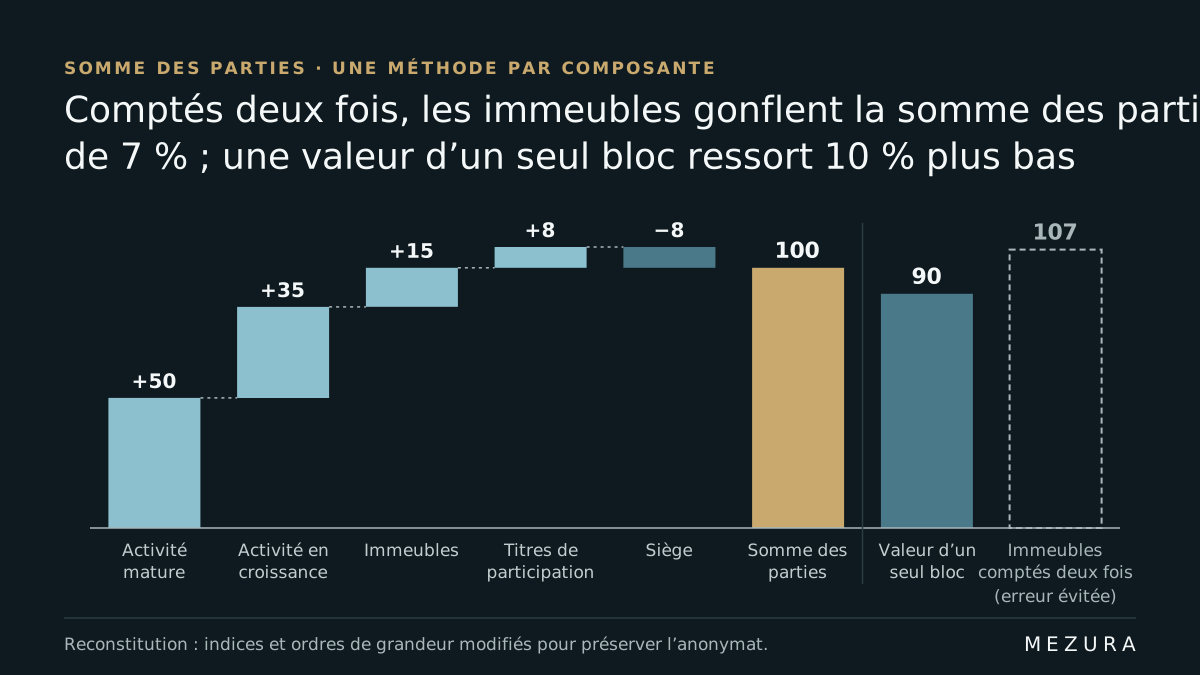
Ce que le livrable a permis : discuter la valeur du groupe composante par composante, avec l’écart entre somme des parties et valeur d’ensemble décomposé poste par poste.
| Composante | Méthode | Valeur (indice, base 100 = somme des parties, en valeur d’entreprise) |
|---|---|---|
| Activité mature | Comparables boursiers, EBE après loyer imputé | 50 |
| Activité en croissance | Flux actualisés sur son plan | 35 |
| Immeubles d’exploitation | Valeur vénale : loyer de marché capitalisé | 15 |
| Titres de participation | Quote-part au cours de bourse | 8 |
| Coûts du siège non refacturés | Capitalisés au multiple moyen des métiers | −8 |
| Somme des parties | 100 | |
| Valeur d’un seul bloc | Multiple unique sur l’EBE consolidé | 90 |
| Erreur évitée : immeubles comptés deux fois | Activité mature valorisée sans loyer imputé | 107 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : loyer de marché capitalisé à 6 %, activité mature à 8,0 fois son EBE après loyer (comparables lus avant retraitement des contrats de location), coûts du siège capitalisés au multiple moyen des métiers (9,7 fois), multiple unique de 9,3 fois l’EBE consolidé ; valeurs de l’activité en croissance et des titres de participation posées pour l’illustration ; passage aux fonds propres non reproduit.
Livrables types
- Valeur de chaque composante, méthode et hypothèses écrites
- Loyer de marché imputé et coût capitalisé du siège
- Somme des parties et rapprochement avec une valeur d’un seul bloc
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation