Le défi
Une société agroalimentaire dégage un résultat régulier et une trésorerie stable. Les multiples des transactions récentes du secteur sont élevés, et une première lecture de sa valeur s’appuie sur eux.
Ces multiples ont été payés pour la plupart par des groupes industriels. Ils contiennent les économies que chaque acheteur attendait du rapprochement, et ils datent d’une période où le crédit était abondant. Appliqués tels quels, ils donnent une valeur que seule la situation particulière de ces acheteurs justifie.
La question à trancher : que vaut la société sur ses seuls flux et sa seule capacité d’endettement, et quel écart la sépare des multiples de transactions ?
Notre approche
Normaliser l’EBE et le flux disponible
L’excédent brut d’exploitation (EBE) retenu est retraité des éléments non récurrents, loyers maintenus en charges. Le flux disponible tient compte des investissements de maintien et du besoin en fonds de roulement.
Fixer la capacité d’endettement
La dette est fixée en multiple de l’EBE, dans la limite d’une part du prix, aux conditions que le marché du crédit admet pour ce profil, avec un taux et un échéancier écrits. Hypothèse écrite : la dette se rembourse par le seul flux disponible, sans vente d’actifs.
Calculer le rendement pour chaque niveau de valeur
Pour chaque multiple, le modèle calcule le rendement annuel des fonds propres sur la durée de détention. Hypothèse écrite : la sortie se fait au multiple de départ, sans gain de multiple.
Lire la limite et l’écart
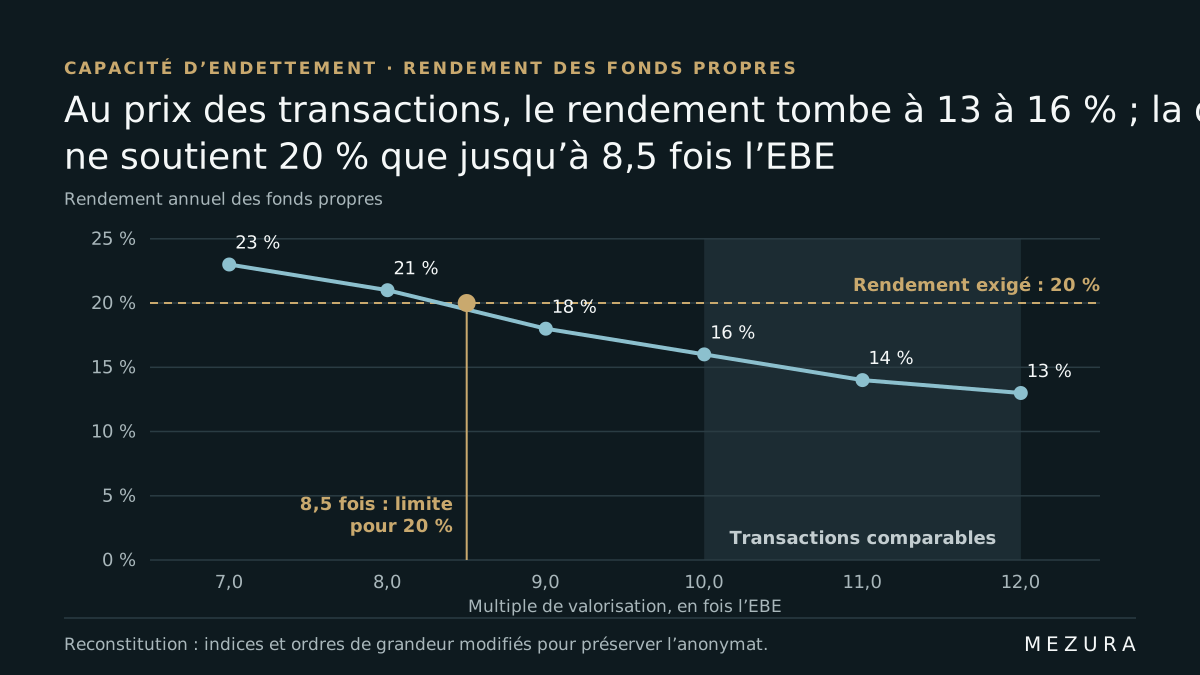
Le multiple qui atteint le rendement exigé par le marché borne la valeur que la capacité d’endettement soutient. L’écart avec les multiples de transactions, ramenés à la date de valeur, agrège les économies attendues par un industriel et l’état du crédit à la date des transactions.
L’impact
Livré : le modèle de financement par endettement, la courbe du rendement selon le multiple, la limite soutenue par la capacité d’endettement et sa comparaison avec les transactions comparables.
La valeur a pu être discutée en séparant ce que la société soutient par ses seuls flux de ce qu’un acheteur industriel paie pour ses propres économies, écart chiffré à l’appui.
| Multiple de valorisation (fois l’EBE) | Rendement annuel des fonds propres | Lecture |
|---|---|---|
| 7,0 | 23 % | |
| 8,0 | 21 % | |
| 9,0 | 18 % | |
| 10,0 | 16 % | Fourchette des transactions comparables |
| 11,0 | 14 % | Fourchette des transactions comparables |
| 12,0 | 13 % | Fourchette des transactions comparables |
| 8,5 | 20 % | Multiple soutenu par la capacité d’endettement au rendement exigé |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : dette de 5,5 fois l’EBE, plafonnée à 65 % du prix, au taux de 6 %, frais de 2,5 %, EBE en hausse de 5 % par an selon le plan, investissements de 15 % de l’EBE, durée de détention de cinq ans, sortie au multiple d’entrée, rendement exigé 20 %, transactions comparables de 10 à 12 fois l’EBE après correction de date.
Livrables types
- Modèle de financement par endettement : structure de dette et rendement des fonds propres, hypothèses écrites
- Courbe du rendement des fonds propres selon le multiple
- Comparaison avec les multiples de transactions ramenés à la date de valeur
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation