Le défi
Une société détient un portefeuille d’immeubles loués : bureaux, plateformes logistiques, commerces. Sa valeur se forme immeuble par immeuble, à partir des loyers et du taux de capitalisation que le marché retient pour chaque catégorie.
Le loyer en place s’écarte souvent du loyer de marché, et cet écart dure jusqu’à l’échéance du bail. Capitaliser le loyer en place comme s’il était perpétuel surévalue les immeubles surloués et sous-évalue les autres. L’actionnaire, lui, détient la valeur après dette : la même erreur pèse plus lourd sur lui.
La question à trancher : que vaut le portefeuille, bail par bail, et que vaut la société qui le détient ?
Notre approche
Lire les baux
Pour chaque immeuble : loyer en place, échéance, indexation, vacance, relevés pour leur effet chiffré. L’écart entre loyer en place et loyer de marché est calculé bail par bail. Hypothèse écrite : à l’échéance, le loyer rejoint le marché.
Justifier le taux de chaque catégorie
Le taux de capitalisation (loyer rapporté à la valeur hors droits) de chaque catégorie s’appuie sur les références de marché publiées les plus récentes, écrites avec leur source et leur date.
Valoriser immeuble par immeuble
Le loyer en place jusqu’à l’échéance, puis le loyer de marché capitalisé, sont actualisés immeuble par immeuble. La capitalisation simple du loyer sert de contrôle : un écart entre les deux renvoie à un bail ou à un taux à relire.
Passer à l’actif net réévalué
La valeur des immeubles hors droits, moins la dette nette, donne l’actif net réévalué. Deux variantes sont remises : actif net de reconstitution (droits inclus, sans impôts latents) et de liquidation (hors droits, impôts latents déduits), selon l’hypothèse de détention retenue par le client, sans recommandation de structure.
Mesurer ce que l’erreur coûte à l’actionnaire
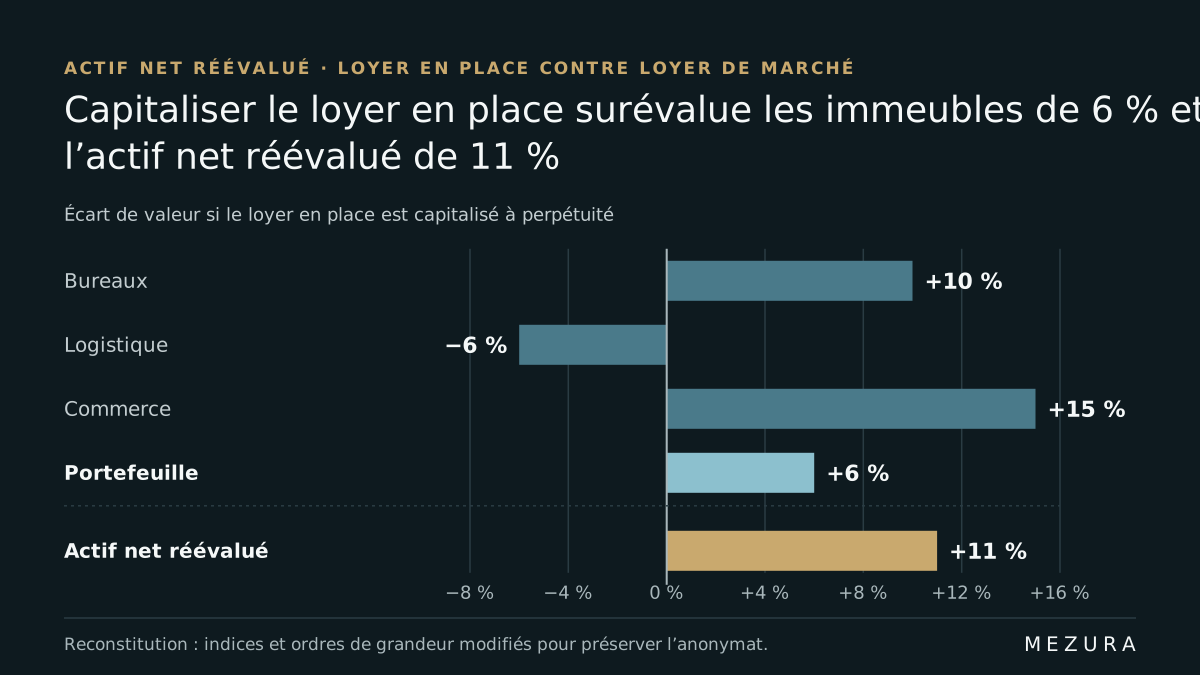
L’écart entre la valeur bail par bail et la capitalisation du loyer en place est lu sur les immeubles, puis sur l’actif net, où la dette l’amplifie. La sensibilité au taux de capitalisation est remise à part.
L’impact
Livré : la valeur immeuble par immeuble, baux et taux documentés ; l’actif net réévalué dans ses deux variantes ; l’écart chiffré avec une capitalisation du loyer en place ; la sensibilité au taux de capitalisation.
Ce que le livrable a permis : discuter la valeur du portefeuille catégorie par catégorie, au niveau où elle se lit pour l’actionnaire.
| Catégorie d’actifs | Part de la valeur des immeubles | Taux de capitalisation | Loyer en place, en % du loyer de marché | Durée résiduelle des baux | Écart de valeur si le loyer en place est capitalisé à perpétuité |
|---|---|---|---|---|---|
| Bureaux | 45 % | 5,4 % | 112 % | 3 ans | +10 % |
| Logistique | 30 % | 5 % | 92 % | 6 ans | −6 % |
| Commerce | 25 % | 6,5 % | 120 % | 4 ans | +15 % |
| Portefeuille | 100 % | +6 % | |||
| Actif net réévalué (dette nette : 40 % de la valeur des immeubles) | +11 % |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : valeur hors droits ; valeur retenue = loyer en place jusqu’à l’échéance, puis loyer de marché capitalisé, actualisés au taux de capitalisation de la catégorie, sans vacance à l’échéance ; dette nette fixe.
Livrables types
- Valeur de chaque immeuble, baux et taux documentés
- Actif net réévalué de reconstitution et de liquidation
- Écart avec la capitalisation du loyer en place, sensibilité au taux de capitalisation
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation