Le défi
Une société exploite des gisements en production. Selon les pièces transmises, elle détient aussi le droit exclusif, limité dans le temps, de développer une extension. Aux prix d’aujourd’hui, l’extension coûte plus qu’elle ne rapporte.
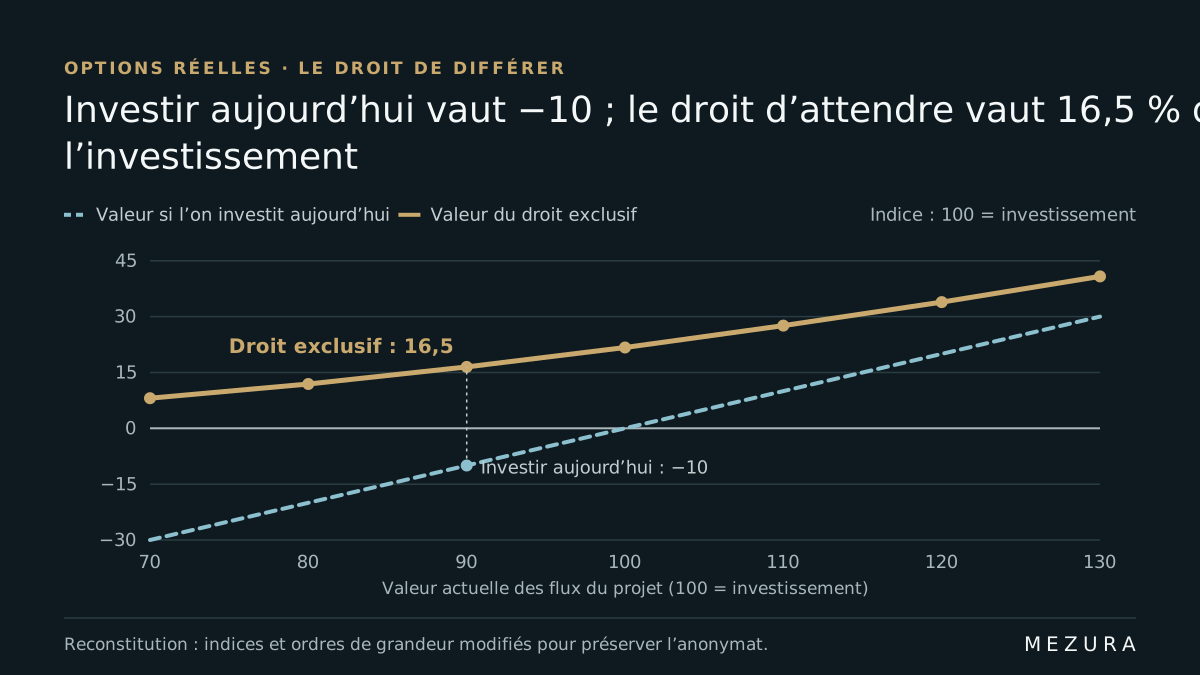
Les flux actualisés lui donnent une valeur nulle, puisqu’un projet à valeur actuelle nette négative n’est pas lancé aujourd’hui. La société n’est pourtant pas tenue de décider maintenant : le droit reste exerçable jusqu’à son échéance, et cette latitude a une valeur. À l’inverse, compter l’extension comme décidée lui donne une valeur négative, et l’inclure dans les flux des gisements puis y ajouter l’option la compte deux fois.
La question à trancher : que vaut ce droit, et sur quelles hypothèses ?
Notre approche
Vérifier que l’option est réelle
Le recours aux options réelles suppose trois conditions. L’investissement est irréversible : les dépenses de développement ne se récupèrent pas. La rentabilité est incertaine : elle suit le prix de la ressource. Le droit d’attendre est exclusif, selon les pièces transmises, dont la portée n’est pas qualifiée ici. Les gisements en production, eux, sont valorisés par leurs flux.
Valoriser le projet comme s’il était lancé
Les flux de l’extension sont projetés et actualisés. Leur valeur actuelle est rapportée à l’investissement : c’est la grandeur sur laquelle porte l’option.
Estimer la volatilité du projet
La volatilité retenue est celle de la valeur du projet : la volatilité du prix de la ressource, multipliée par le levier d’exploitation du projet, et non celle de l’action d’une société cotée. Hypothèse écrite : les flux perdus pendant l’attente sont traités comme un rendement de l’actif.
Calculer l’option par un arbre binomial
L’arbre suit la valeur du projet jusqu’à l’échéance du droit et compare, à chaque nœud, investir et attendre. La valeur est remise selon la valeur actuelle du projet et selon la volatilité.
Ajouter au reste de la société, une fois
La valeur du droit s’ajoute à celle des gisements en production, sans reprendre l’extension dans leurs flux.
L’impact
Livré : la valeur actuelle de l’extension, la valeur du droit exclusif par l’arbre binomial, ses sensibilités à la volatilité et à la valeur du projet, et la note qui justifie le recours aux options réelles.
Ce que le livrable a permis : compter le droit exclusif pour sa valeur d’attente, ni pour zéro, ni comme un projet déjà décidé.
| Valeur actuelle des flux du projet (indice, base 100 = investissement) | Valeur si la décision d’investir se prend aujourd’hui | Valeur du droit exclusif (option réelle) |
|---|---|---|
| 70 | −30 | 8,1 |
| 80 | −20 | 11,9 |
| 90 | −10 | 16,5 |
| 100 | 0 | 21,7 |
| 110 | +10 | 27,6 |
| 120 | +20 | 33,9 |
| 130 | +30 | 40,8 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : valeur actuelle du projet estimée à 90 % de l’investissement ; investissement de 100, fixe ; droit de 5 ans exerçable à tout moment, mise en service supposée immédiate (un délai de construction réduit l’option) ; volatilité de la valeur du projet 30 % (volatilité du prix de 18 % multipliée par le levier d’exploitation) ; taux sans risque 3 % ; flux perdus en attendant 4 % par an ; arbre binomial de 2 000 pas. À 90, le droit vaut 9,5, 16,5 et 23,4 pour une volatilité de 20, 30 et 40 %.
Livrables types
- Valeur actuelle de l’extension et hypothèses de projet
- Valeur du droit exclusif par arbre binomial, sensibilités
- Note de méthode : pourquoi une option réelle, et pour quel actif seulement
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation