Le défi
Un opérateur de transport public exploitait 10 contrats d’exploitation, portés par 8 entités juridiques. Les comptes donnaient un résultat par entité. La direction voulait connaître la marge de chaque contrat.
Les deux lectures ne se recouvrent pas. Une entité porte parfois plusieurs contrats. Des moyens servent à plusieurs d’entre eux. Une partie des coûts est engagée par une structure commune, puis refacturée. La marge d’un contrat dépend donc de la règle qui lui impute ces coûts.
La question à trancher : quelle est la marge réelle de chaque contrat, une fois chaque coût rattaché au contrat qui le consomme, avec des règles que la direction peut lire et discuter ?
Notre approche
Cartographier contrats et entités
Pour chaque contrat : l’entité qui le porte, les moyens qu’il mobilise, les flux qu’il échange avec les autres entités. Cette carte fixe le périmètre du calcul avant tout chiffre.
Isoler les produits et les charges de chaque contrat
Les comptes des 8 entités sont repris en l’état et rapprochés de la carte. Les produits de chaque contrat sont isolés : contribution de l’autorité organisatrice, recettes, indexation, bonus et pénalités. Les éléments non récurrents sont mis à part pour ne pas fausser l’année. Les charges propres à un contrat lui sont affectées directement.
Neutraliser les flux internes dans le calcul
Refacturations et prestations entre entités sont neutralisées dans le calcul, puis remplacées par le coût réel de la structure qui les engage. Règle écrite : chaque coût est compté une seule fois, à sa source, quel que soit le taux de refacturation prévu entre entités. Le traitement comptable et fiscal de ces flux reste celui de l’opérateur.
Répartir les coûts communs selon l’usage
Chaque coût commun (structure, dépôts et ateliers partagés, fonctions support) reçoit une clé fondée sur une unité d’œuvre que le contrat consomme : kilomètres commerciaux, heures de conduite, véhicules affectés. Hypothèse écrite : un coût commun suit l’usage, jamais le chiffre d’affaires, et les coûts qui ne servent aucun contrat en cours, comme les réponses aux appels d’offres, restent au niveau du groupe. L’effet d’une autre clé sur chaque marge est chiffré.
Restituer contrat par contrat
Chaque contrat reçoit sa marge réelle, au sens des règles d’imputation écrites. Une passerelle relie les comptes des entités aux 10 marges : chaque écart se lit ligne à ligne, du compte de l’entité à la marge du contrat.
L’impact
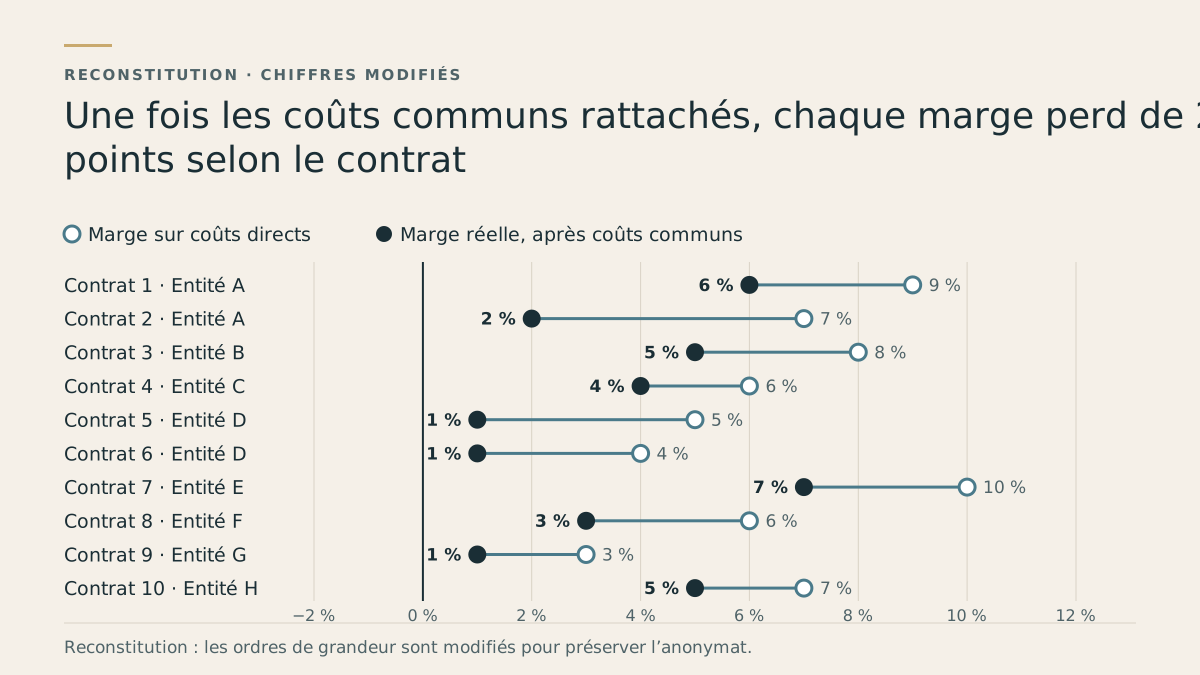
Pour chacun des 10 contrats d’exploitation, portés par 8 entités juridiques, la marge réelle a été chiffrée.
La direction a disposé d’une lecture contrat par contrat, là où les comptes ne donnaient qu’un résultat par entité, avec la règle d’imputation écrite à côté de chaque chiffre.
| Contrat | Entité juridique | Marge sur coûts directs (% des produits) | Marge réelle, après coûts communs (% des produits) | Écart (points) |
|---|---|---|---|---|
| Contrat 1 | Entité A | 9 % | 6 % | −3 |
| Contrat 2 | Entité A | 7 % | 2 % | −5 |
| Contrat 3 | Entité B | 8 % | 5 % | −3 |
| Contrat 4 | Entité C | 6 % | 4 % | −2 |
| Contrat 5 | Entité D | 5 % | 1 % | −4 |
| Contrat 6 | Entité D | 4 % | 1 % | −3 |
| Contrat 7 | Entité E | 10 % | 7 % | −3 |
| Contrat 8 | Entité F | 6 % | 3 % | −3 |
| Contrat 9 | Entité G | 3 % | 1 % | −2 |
| Contrat 10 | Entité H | 7 % | 5 % | −2 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Seuls le nombre de contrats (10) et le nombre d’entités juridiques (8) sont exacts ; les marges, leur ordre et leur répartition entre entités sont fictifs.
Livrables types
- La marge réelle de chacun des contrats
- La passerelle entre les comptes des entités et les marges par contrat
- Les hypothèses et clés de répartition, écrites, avec l’effet chiffré d’une autre clé
Ce que ce cas ne dit pas. Ce cas décrit un chiffrage de marges sur des comptes exploités en l’état : il ne vérifie pas l’exactitude de ces comptes, n’établit aucun gain mesuré et ne décrit pas les décisions prises ensuite par l’opérateur.