Le défi
Une société de 100 M€ a une stratégie, des budgets et des comités de direction. La difficulté est de relier les trois : chaque orientation de l’année doit devenir un engagement précis, porté par une personne et vérifiable à date fixe.
La question à trancher : comment savoir, à chaque revue, ce qui avance, ce qui dérive et qui doit agir ? Une orientation écrite en mots (« améliorer la marge », « renforcer le commercial ») n’y répond pas. Un objectif chiffré, avec une cible, une échéance et un responsable, y répond.
Le travail porte donc sur le pilotage : quelques indicateurs par responsable, définis une fois et stables sur la période, et une revue régulière consacrée aux écarts.
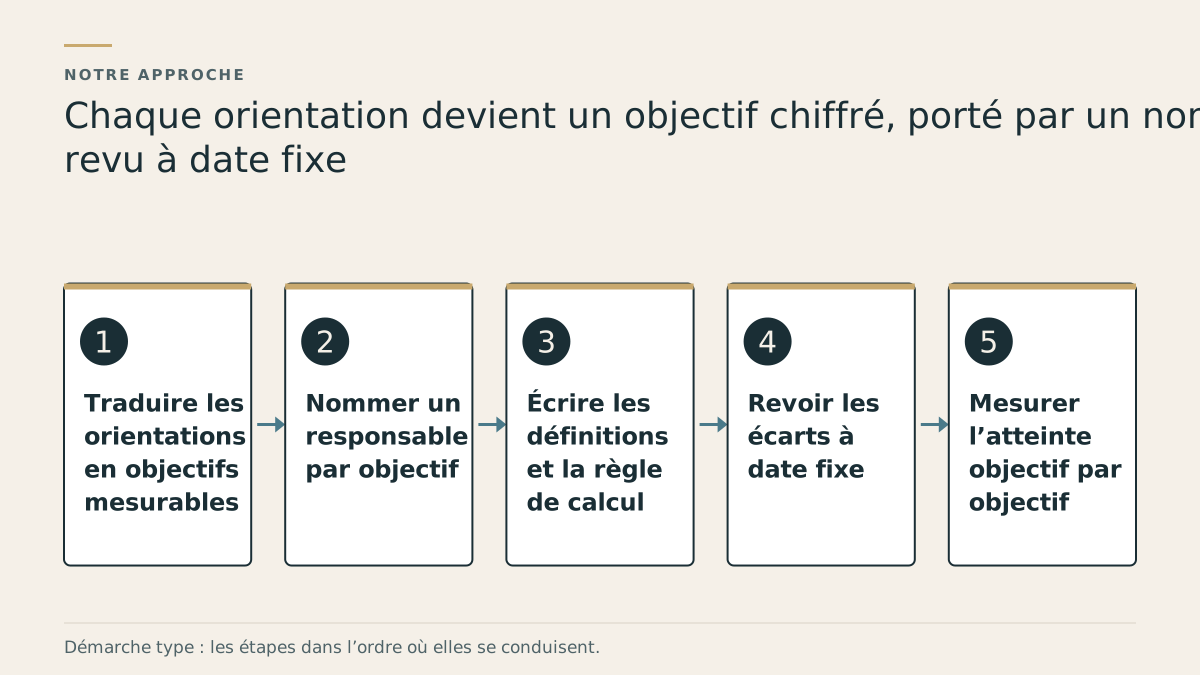
Notre approche
Traduire les orientations en objectifs mesurables
Chaque orientation de la direction devient un ou plusieurs objectifs : un indicateur, une valeur de départ, une cible, une échéance. Les cibles financières reprennent le budget arrêté ; les autres partent de l’historique de l’indicateur. Hypothèse écrite : un objectif sans valeur de départ ne se pilote pas, il se commente.
Nommer un responsable par objectif
Un nom par objectif, jamais un comité. Chaque responsable confirme qu’il dispose des moyens d’agir sur son indicateur ; un objectif que personne ne peut porter est reformulé, rattaché à un autre ou retiré.
Écrire les définitions et la règle de calcul
Un seul tableau, lisible par responsable et par pôle. La définition de chaque indicateur, la source de chaque chiffre et la règle de calcul de l’atteinte (sens de l’indicateur, traitement d’un dépassement) y sont écrites. Deux personnes qui lisent le même objectif trouvent ainsi le même résultat.
Revoir les écarts à date fixe
À chaque revue, la direction examine les objectifs en retard : l’écart à la cible, sa cause, l’action décidée et qui la porte. Une cible ne change qu’avec une décision écrite de la direction : sans cette règle, un taux d’atteinte final ne mesure plus rien.
Mesurer l’atteinte objectif par objectif
En fin de période, chaque objectif est comparé à sa cible, un par un, avant tout taux global ; chaque objectif manqué est examiné avec sa cause. Le bilan sert de point de départ au cycle suivant.
L’impact
Les 60 objectifs chiffrés, suivis chacun par un responsable nommé, ont été atteints à 97 %.
La direction a disposé d’un référentiel unique : la liste des objectifs, leurs indicateurs, leurs cibles et le nom de la personne qui en répond, revu à chaque échéance.
| Axe de la stratégie | Nombre d’objectifs | Exemple d’indicateur |
|---|---|---|
| Finance | 15 | Marge opérationnelle par pôle |
| Commercial | 18 | Chiffre d’affaires signé sur nouveaux clients |
| Opérations | 15 | Délai moyen de traitement d’une commande |
| Organisation et équipes | 12 | Postes clés pourvus à l’échéance |
| Total | 60 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Seul le nombre total d’objectifs (60) est exact ; la répartition par axe et les exemples d’indicateurs sont une structure type.
Livrables types
- Le référentiel des objectifs chiffrés : indicateur, valeur de départ, cible, échéance, responsable
- Le tableau de suivi par responsable et par pôle, avec la définition et la règle de calcul de chaque indicateur
- Le support des revues de direction consacrées aux écarts
Ce que ce cas ne dit pas. Le taux de 97 % mesure l’atteinte des objectifs fixés. Il ne mesure ni leur ambition ni l’effet propre de la méthode, et le cas n’attribue pas les résultats de la société au seul dispositif de pilotage.