Le défi
Une entreprise s’apprêtait à inscrire ses procédures dans deux cadres durables : un plan stratégique pluriannuel et un logiciel de gestion commun. Achats, facturation, recouvrement, circuits de décision : avant de les figer, il fallait les relire d’un bout à l’autre.
La question à trancher : quels processus tiennent, et lesquels doivent être corrigés avant d’être inscrits dans un plan et dans un outil commun ?
La réponse se lit sur les pièces. Chaque processus retenu est revu sur ses documents réels, selon un plan arrêté avec la direction.
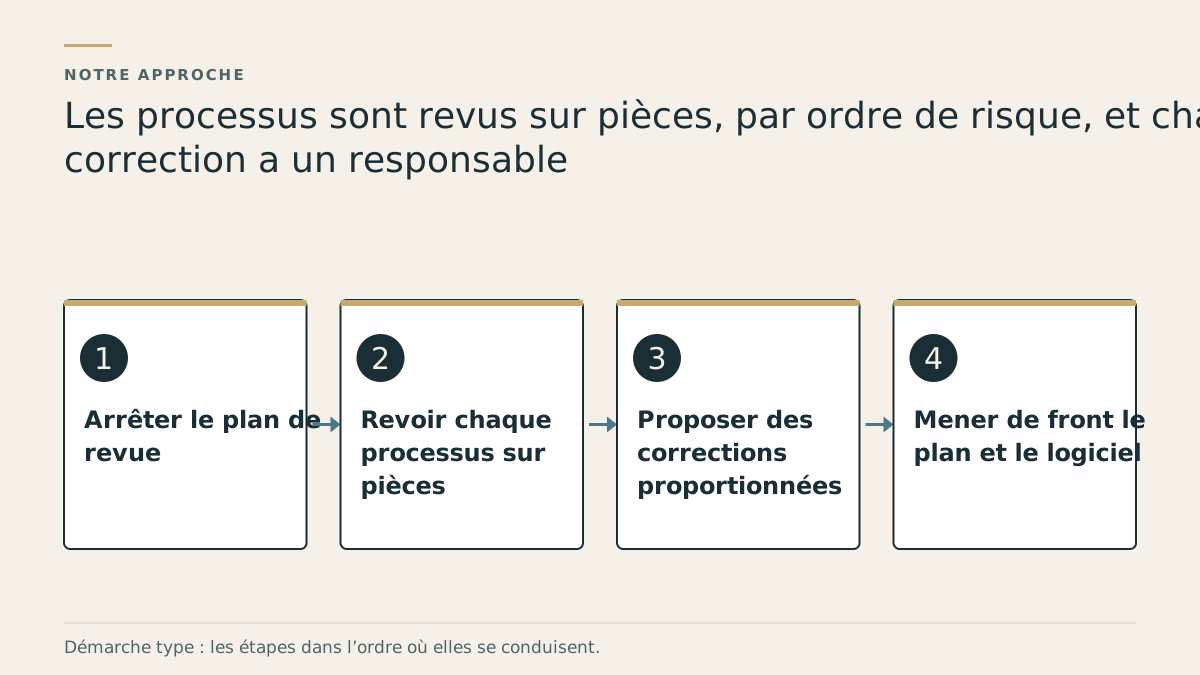
Notre approche
Arrêter le plan de revue
Les processus financiers et opérationnels sont listés, puis classés par risque. Hypothèse écrite : les écarts se concentrent là où l’argent entre et sort, et là où un processus dépend d’une seule personne. L’ordre des revues suit ce classement.
Revoir chaque processus sur pièces
Pour chaque revue, une grille est arrêtée avec la direction : entretiens avec les personnes qui exécutent le processus, suivi d’une opération de bout en bout, examen d’un échantillon de pièces, rapprochement entre la règle écrite et la pratique. Les écarts sont relevés sur les pièces examinées, transmises par l’entreprise et exploitées en l’état.
Proposer des corrections proportionnées
Chaque écart relevé débouche sur une correction proposée, classée selon le risque auquel elle répond et l’effort qu’elle demande. Une règle que personne n’applique ne protège rien : chaque correction a un responsable nommé et une échéance, et sa mise en œuvre est vérifiée à la revue suivante.
Mener de front le plan et le logiciel
Le plan stratégique pluriannuel et le déploiement du logiciel de gestion avancent sur la même période. Hypothèse écrite : un processus est écrit avant d’être paramétré, pour que l’outil reprenne une pratique revue et non un usage hérité.
L’impact
11 revues internes de processus en 9 mois, sur les processus financiers et opérationnels de l’entreprise.
Sur la même période : un plan stratégique pluriannuel écrit et un logiciel de gestion commun déployé. Pour chaque processus revu, la direction a disposé des écarts relevés et des corrections proposées.
| Famille de processus | Revues | Points examinés |
|---|---|---|
| Achats et engagements de dépense | 3 | Circuits de validation, seuils, séparation des tâches, rapprochement commande, réception, facture |
| Facturation et recouvrement | 3 | Rattachement des prestations aux factures émises, délais, suivi des impayés |
| Trésorerie et clôture | 2 | Prévisionnel, pouvoirs bancaires, fréquence des rapprochements, délais de clôture |
| Paie et notes de frais | 1 | Entrées et sorties, éléments variables, justificatifs |
| Exploitation | 2 | Procédures opérationnelles, circuits de décision, remontée des incidents |
| Total | 11 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Seuls le nombre de revues (11) et la durée (9 mois) sont exacts ; la répartition par famille et les points examinés sont une structure type.
Livrables types
- Revues internes de processus financiers et opérationnels, sur une grille arrêtée avec la direction : écarts relevés sur pièces, corrections proposées et classées
- Plan stratégique pluriannuel
- Cadrage du déploiement d’un logiciel de gestion commun : chaque processus écrit avant d’être paramétré
Ce que ce cas ne dit pas. Ce cas décrit des revues internes de processus menées sur échantillon : elles ne garantissent pas l’absence d’anomalie, ne constituent pas une certification légale des comptes et ne prétendent à aucun gain chiffré.