Le défi
Un groupe industriel vend des équipements dont la demande suit les cycles d’investissement de ses clients. Sa marge varie fortement d’une année à l’autre. Le plan de la direction se termine sur une année de haut de cycle.
Dans des flux actualisés, la valeur terminale (la valeur de tous les flux au-delà du plan) pèse le plus souvent davantage que les années du plan réunies. Calculée sur la dernière année du plan, elle suppose que le haut du cycle dure toujours. Un multiple de sortie pris sur des sociétés en haut de cycle fait la même erreur, en la cachant.
La question à trancher : quelle marge le groupe dégage-t-il sur un cycle complet, et que vaut-il une fois la valeur terminale calée sur cette marge ?
Notre approche
Reconstituer le cycle
Les comptes de plusieurs exercices sont retraités des éléments non récurrents, puis chaque année est placée dans le cycle à l’aide de l’activité des clients du groupe. Hypothèse écrite : la durée des cycles passés renseigne sur celle des suivants.
Fixer la marge normative
La marge de l’année terminale est la moyenne du cycle, corrigée de ce qui a changé durablement : prix, coûts fixes, capacité de production. Chaque correction est chiffrée à part. Les années explicites du plan restent celles de la direction.
Construire le coût du capital et le flux terminal
Taux sans risque, prime de risque du marché, bêta désendetté (la sensibilité au marché de sociétés comparables, hors effet de leur dette), structure financière cible : chaque paramètre est sourcé et daté. Hypothèse écrite : la croissance à l’infini ne dépasse pas la croissance nominale de long terme de l’économie, et le flux terminal réinvestit ce que cette croissance exige.
Croiser Gordon et multiple de sortie
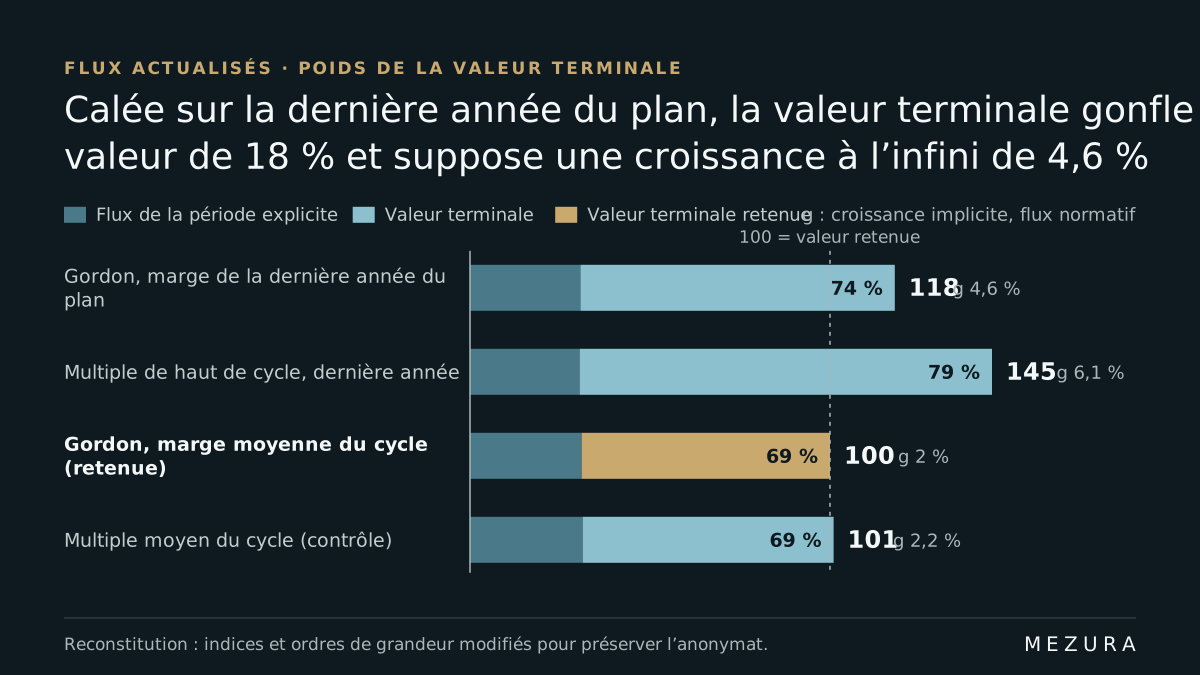
La valeur terminale est calculée par la formule de Gordon (le flux normatif divisé par l’écart entre coût du capital et croissance) et par un multiple de sortie moyen du cycle. Pour chaque calcul, on retrouve la croissance à l’infini qu’il suppose sur le flux normatif : prolonger le haut de cycle revient à supposer une croissance que l’économie ne soutient pas.
Montrer les sensibilités croisées
La valeur est remise dans une grille coût du capital contre croissance à l’infini, avec la part de la valeur terminale dans chaque case. L’écart avec une lecture fondée sur la dernière année du plan est chiffré à part.
L’impact
Livré : le modèle de flux actualisés avec la marge normative et ses corrections écrites, le rapprochement entre formule de Gordon et multiple de sortie, la croissance implicite de chaque calcul et la grille des sensibilités croisées.
Ce que le livrable a permis : discuter la valeur sur la base de marge, et non sur l’année de référence. Fondée sur le cycle moyen, elle dépend beaucoup moins du point du cycle où tombe la date de valeur.
| Valeur terminale calculée par | Valeur d’entreprise (indice, base 100 = valeur retenue) | Part de la valeur terminale dans la valeur | Croissance à l’infini implicite, sur le flux normatif |
|---|---|---|---|
| Formule de Gordon sur la marge de la dernière année du plan | 118 | 74 % | 4,6 % |
| Multiple de sortie de haut de cycle, sur l’EBE de la dernière année | 145 | 79 % | 6,1 % |
| Formule de Gordon sur la marge moyenne du cycle (retenue) | 100 | 69 % | 2 % |
| Multiple de sortie moyen du cycle, sur l’EBE normatif (contrôle) | 101 | 69 % | 2,2 % |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : coût moyen pondéré du capital 8,5 %, croissance à l’infini 2 %, marge d’EBE de 13,5 % en dernière année du plan et de 11,5 % en moyenne de cycle, réinvestissement terminal égal à la croissance divisée par un rendement des capitaux nouveaux de 12 %, multiples de sortie 9,0 et 6,5 fois l’EBE.
Livrables types
- Modèle de flux actualisés, marge normative et corrections écrites
- Rapprochement entre formule de Gordon et multiple de sortie, croissance implicite de chaque calcul
- Grille des sensibilités croisées : coût du capital et croissance à l’infini
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation