Le défi
Une société exploite un actif d’infrastructure dans le cadre d’une concession. Ses recettes viennent des usagers, à des tarifs encadrés par le contrat. À l’échéance, l’actif revient à l’autorité concédante.
La valeur s’arrête avec le contrat. Une valeur terminale, usuelle ailleurs, ne s’applique pas ici : elle suppose une activité sans fin. Les multiples de sociétés cotées mêlent des durées restantes différentes et se comparent mal. En fin de contrat, les dépenses de remise en état pèsent sans recettes futures pour les compenser.
La question à trancher : que valent les flux que la concession dégage pour ses actionnaires d’ici son terme, et quelles hypothèses déplacent le plus cette valeur ?
Notre approche
Lire le contrat avant le modèle
Durée restante, formule d’indexation des tarifs, obligations d’investissement, conditions de retour des biens : les clauses qui portent un flux sont relevées une par une et rattachées à une ligne du modèle, pour leur effet chiffré et sans être qualifiées juridiquement. Hypothèse écrite : le contrat s’exécute tel qu’il est signé, sans prolongation.
Projeter le trafic et les recettes
Le trafic est projeté à partir de son historique et des facteurs qui l’expliquent, puis multiplié par les tarifs indexés. Chaque scénario de croissance est écrit avec sa raison.
Chiffrer les investissements jusqu’au dernier jour
Gros entretien, renouvellement, remise en état avant restitution : ces dépenses sont datées année par année, avec leur effet sur l’impôt par les provisions qu’elles appellent.
Actualiser les flux aux actionnaires jusqu’au terme
Les flux disponibles après service de la dette sont actualisés au coût des fonds propres jusqu’à la dernière année, sans valeur terminale. Hypothèse écrite : la dette est amortie avant le terme, selon son échéancier, et le coût des fonds propres est pris constant malgré le désendettement.
Déplacer chaque hypothèse seule
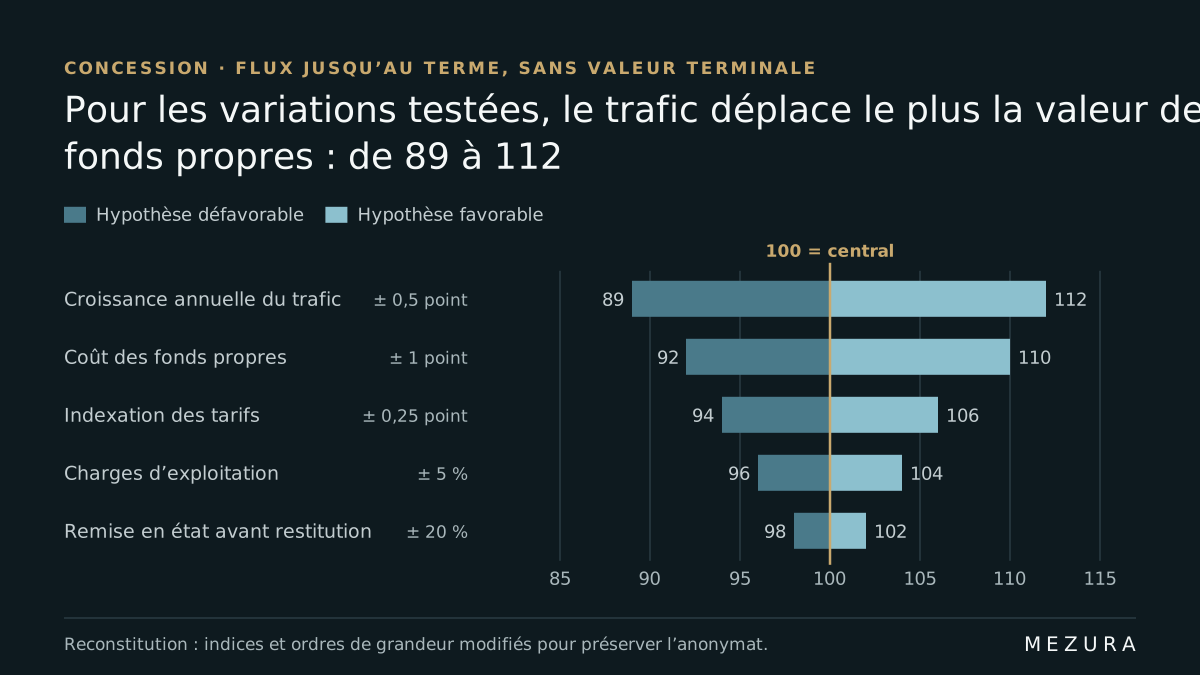
Trafic, coût des fonds propres, indexation, charges, remise en état : chaque hypothèse est déplacée seule, d’un écart écrit. Le diagramme montre l’amplitude de chaque déplacement testé.
L’impact
Livré : la valeur des fonds propres jusqu’au terme, le modèle qui la calcule année par année, dont chaque ligne renvoie à la clause qui la produit, et le diagramme des sensibilités.
Ce que le livrable a permis : discuter la valeur hypothèse par hypothèse, en sachant de combien chacune la déplace sur la durée restante du contrat.
| Hypothèse déplacée seule | Variation testée | Valeur des fonds propres, hypothèse défavorable (indice, base 100 = central) | Hypothèse favorable (indice) |
|---|---|---|---|
| Croissance annuelle du trafic | ± 0,5 point | 89 | 112 |
| Coût des fonds propres | ± 1 point | 92 | 110 |
| Indexation des tarifs | ± 0,25 point | 94 | 106 |
| Charges d’exploitation | ± 5 % | 96 | 104 |
| Dépenses de remise en état avant restitution | ± 20 % | 98 | 102 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : durée restante 20 ans, croissance du trafic 1,7 %, indexation 1,8 %, coût des fonds propres 9 % pris constant alors que la dette s’amortit (un coût décroissant relève la valeur), dette amortie en 16 ans, gros entretien et remise en état déductibles ; variations testées choisies par l’évaluateur, non calibrées sur une même probabilité. Erreur évitée : une valeur terminale calculée sur le flux d’une année ordinaire de fin de contrat, avec une croissance de 1,6 %, porte la valeur des fonds propres à 172.
Livrables types
- Valeur des fonds propres jusqu’au terme, sans valeur terminale
- Modèle de calcul relié aux clauses du contrat
- Diagramme des sensibilités : trafic, coût des fonds propres, indexation, charges, remise en état
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation