Le défi
Une société exploite un réseau régulé de distribution d’énergie. Ses revenus sont fixés par le régulateur, période par période : ils rémunèrent une base d’actifs reconnue à un taux autorisé et couvrent les charges admises. Les gains d’efficacité obtenus pendant une période restent à la société jusqu’à sa fin, puis sont rendus aux usagers.
La valeur se lit d’abord face à cette base, et toute prime doit s’expliquer. Deux pièges menacent la lecture. Capitaliser à l’infini un écart de rendement que le régulateur reprend à chaque révision. Mélanger un taux autorisé nominal et une base indexée sur l’inflation, ce qui compte l’inflation deux fois.
La question à trancher : que vaut la société face à sa base d’actifs, d’où vient l’écart, et de combien la prochaine décision du régulateur peut-elle le déplacer ?
Notre approche
Reconstituer la base d’actifs régulés
La base est reprise des décisions publiées par le régulateur, puis projetée : investissements prévus, amortissements, indexation. Hypothèse écrite : les investissements du plan sont reconnus dans la base.
Projeter les revenus autorisés, en termes réels
Rémunération de la base au taux autorisé, couverture des charges admises, mécanismes d’incitation : chaque terme est rattaché à la décision publiée qui le fixe, lue pour son effet chiffré. Hypothèse écrite : taux autorisé, base et coût du capital sont exprimés sur la même base, réels et avant impôt.
Valoriser les flux aux actionnaires
Les dividendes que la société peut verser, avec un endettement maintenu à la structure retenue par le régulateur, sont actualisés au coût des fonds propres. La valeur d’entreprise s’en déduit en ajoutant la dette nette à la date de valeur.
Décomposer la prime
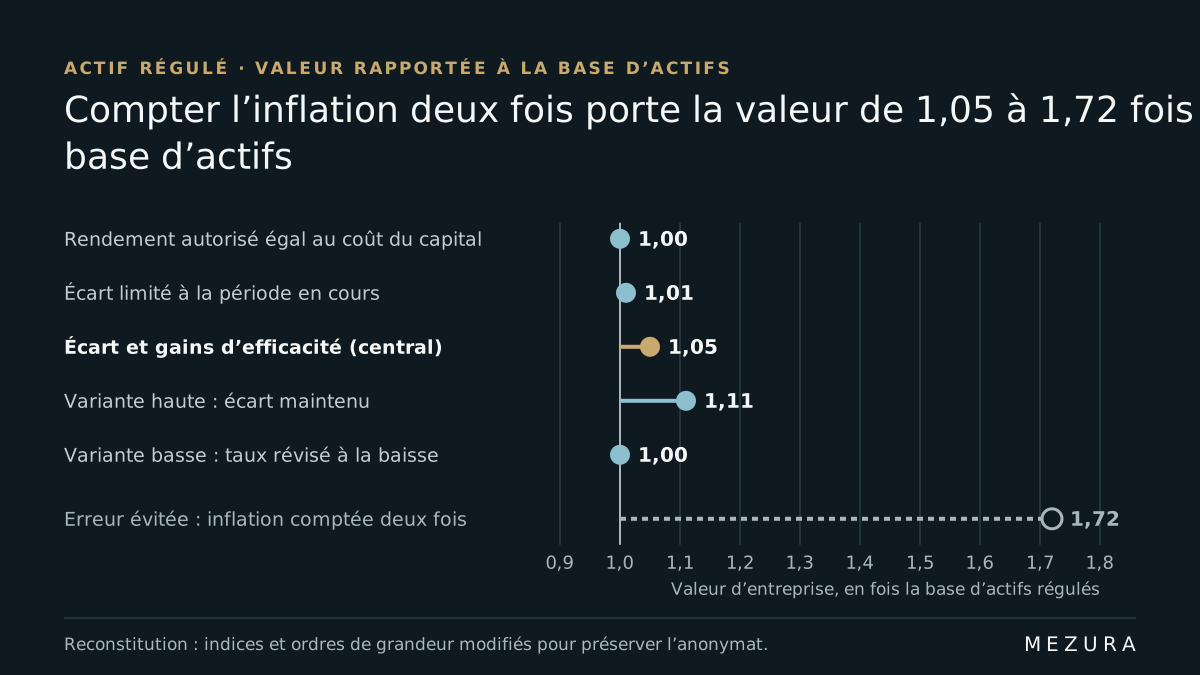
L’écart entre taux autorisé et coût du capital fait la prime, limité à la période en cours dans le cas central ; les gains d’efficacité conservés jusqu’à la fin de la période s’y ajoutent. L’écart maintenu à chaque période et un taux révisé à la baisse sont chiffrés en variantes, sans pronostic sur la décision du régulateur.
Recouper par les multiples de base d’actifs
Les multiples de base d’actifs de sociétés régulées cotées servent de contrôle. Ils signalent aussitôt une erreur de traitement de l’inflation, qui sort la valeur de leur fourchette.
L’impact
Livré : la base d’actifs régulés projetée, le modèle des revenus autorisés et des dividendes, la valeur rapportée à la base et la décomposition de la prime, avec ses variantes haute et basse.
Ce que le livrable a permis : discuter la prime terme à terme, et mesurer ce qu’une révision du taux à la période suivante en retire.
| Hypothèse | Valeur d’entreprise rapportée à la base d’actifs régulés | Valeur des fonds propres rapportée à la base nette de dette |
|---|---|---|
| Rendement autorisé égal au coût du capital | 1,00 | 1,00 |
| Écart de rendement limité à la période en cours | 1,01 | 1,02 |
| Écart limité à la période et gains d’efficacité conservés (central) | 1,05 | 1,12 |
| Variante haute : écart maintenu à chaque période | 1,11 | 1,27 |
| Variante basse : taux autorisé révisé à la baisse à la période suivante | 1,00 | 1,01 |
| Erreur évitée : inflation comptée deux fois (taux nominal sur une base indexée) | 1,72 | 2,80 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : taux autorisé et coût du capital sur la même base, réels avant impôt : 3,2 % et 3 % ; inflation 2 % ; quatre ans restants sur la période ; gains d’efficacité conservés de 1,1 % de la base par an jusqu’à la fin de la période ; taux révisé à 2,85 % en variante basse ; dette nette de 60 % de la base ; calcul au coût du capital, équivalent aux flux aux actionnaires sous cette structure financière.
Livrables types
- Base d’actifs régulés projetée, reliée aux décisions publiées
- Modèle des revenus autorisés, des dividendes et de la valeur
- Prime décomposée, variantes haute et basse
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation