Le défi
Une entreprise de logiciels en forte croissance n’est pas encore rentable. Elle consomme sa trésorerie pour financer son développement, et son plan prévoit d’atteindre le point mort dans quelques années.
Le plan est contesté : sa croissance dépasse l’historique, et il suppose que la trésorerie tient jusqu’au point mort. Une valeur calculée sur ce seul plan suppose qu’il se réalise. Une valeur calculée sur un plan « prudent » choisi par l’évaluateur ne vaut pas mieux : elle remplace une hypothèse par une autre.
La question à trancher : quelle valeur tient compte de toute l’incertitude, et où se situe le plan de la direction dans cette incertitude ?
Notre approche
Écrire trois scénarios complets
Plan de la direction, croissance ralentie, scénario bas. Chacun a ses hypothèses de croissance, de marge et d’investissement, cohérentes entre elles.
Donner une loi à chaque inconnue
Croissance, marge cible et date du point mort reçoivent chacune une loi de probabilité calée sur l’historique de l’entreprise et sur celui de sociétés cotées comparables ; croissance et marge sont corrélées. Hypothèse écrite : sans financement nouveau, une trésorerie épuisée impose un repli.
Simuler des milliers de trajectoires
Chaque tirage combine ces hypothèses, suit la trésorerie et les déficits reportables année par année, et applique le repli quand la trésorerie s’épuise. Les flux sont actualisés à un taux construit sur des sociétés cotées en croissance : le risque d’exécution est porté par les tirages, et non par une prime ajoutée au taux.
Écrire le poids de la valeur terminale
Pour une entreprise qui n’est pas encore rentable, la plus grande part de la valeur vient après l’horizon du plan. La part de la valeur terminale et la croissance à l’infini sont écrites dans les hypothèses, et la valeur est remise à plusieurs taux d’actualisation.
Lire la distribution
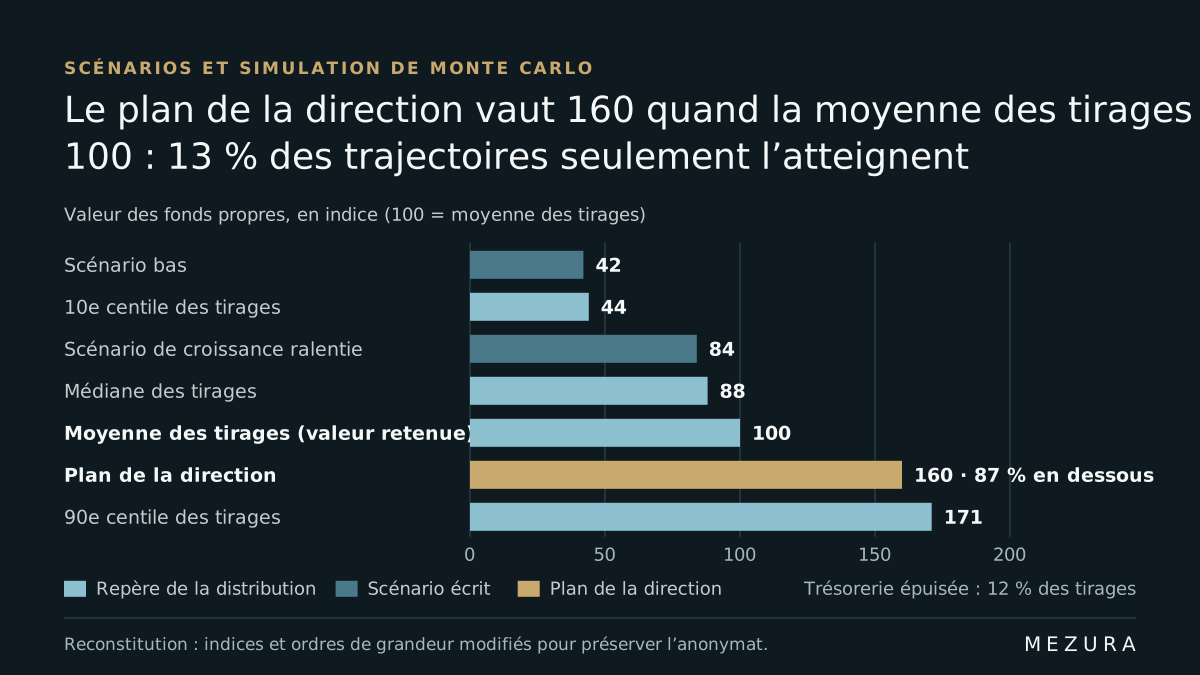
La valeur retenue est la moyenne des tirages. La médiane, les centiles (la valeur que dépasse une part donnée des tirages) et la part des tirages où la trésorerie s’épuise sont remis avec elle. Le plan et les scénarios sont placés dans cette distribution.
L’impact
Livré : les trois scénarios, le modèle de simulation et ses lois écrites, la distribution de la valeur, la place du plan dans cette distribution et la part des trajectoires qui épuisent leur trésorerie.
La place du plan parmi les valeurs possibles a pu être discutée hypothèse par hypothèse, plutôt que le plan en bloc.
| Repère | Valeur des fonds propres (indice, base 100 = moyenne des tirages) | Part des tirages inférieurs |
|---|---|---|
| Scénario bas | 42 | 7 % |
| 10e centile des tirages | 44 | 10 % |
| Scénario de croissance ralentie | 84 | 46 % |
| Médiane des tirages | 88 | 50 % |
| Moyenne des tirages (valeur retenue) | 100 | 59 % |
| Plan de la direction | 160 | 87 % |
| 90e centile des tirages | 171 | 90 % |
| Tirages où la trésorerie s’épuise avant le point mort (repli imposé) | 12 % |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : 20 000 tirages ; croissance annuelle moyenne 28 % (écart type 7 points) et marge cible 17 % (écart type 4 points), corrélées à 0,4 ; point mort retardé de 0 à 2 ans ; impôt après imputation des déficits ; trésorerie initiale comprise, sans financement nouveau, les besoins après repli étant supposés couverts sans dilution (la distribution exclut donc l’échec) ; taux d’actualisation 13 % ; horizon de 10 ans puis croissance à l’infini de 3 % ; la valeur terminale pèse 81 % de la valeur d’entreprise au tirage médian ; plan de la direction : croissance 35 %, marge cible 19 %.
Livrables types
- Trois scénarios et leurs hypothèses
- Modèle de simulation, lois de probabilité écrites
- Distribution de la valeur, centiles et place du plan
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation