Le défi
Un actionnaire détient une participation minoritaire dans une société de distribution spécialisée non cotée. Il ne décide ni des dividendes ni de la stratégie, et ses titres ne s’échangent sur aucun marché.
Deux erreurs sont fréquentes. La première oublie les dettes qui ne figurent pas dans l’endettement financier : affacturage déconsolidé, engagements de retraite, litiges provisionnés, besoin en fonds de roulement creusé à la date de valeur. La seconde empile les décotes : une valeur tirée des cours de bourse de sociétés comparables est déjà une valeur de minoritaire, et y ajouter une décote de minorité la compte deux fois.
La question à trancher : que vaut cette participation, une fois la dette reconstituée et chaque décote justifiée ?
Notre approche
Valoriser la société
La valeur d’entreprise est établie par les multiples de sociétés cotées comparables ; les flux actualisés servent de contrôle, non de base. Hypothèse écrite : un multiple boursier mesure la valeur d’une petite part négociable, sans contrôle.
Reconstituer la dette
Dette financière à la date de valeur, puis les éléments assimilés relevés dans les comptes et leurs annexes, sur la même définition que celle des comparables. Le besoin en fonds de roulement n’est retraité que parce qu’il se trouve, à la date de valeur, sous sa moyenne de l’année. Chaque ligne cite sa pièce.
Prendre la quote-part
La quote-part de la participation est calculée sur la valeur des fonds propres. Les clauses des statuts transmis qui touchent la valeur des titres (sortie, préemption, droits de vote) sont relevées et chiffrées ; leur portée juridique n’est pas appréciée.
Appliquer chaque décote une seule fois
La décote d’illiquidité est retenue, fondée sur les études publiées et sur l’absence de clause de sortie dans les statuts transmis. La décote de minorité est écartée : la valeur vient déjà de cours de minoritaires. Un majoritaire qui capte la valeur par les flux se traite dans les flux, pas par une décote.
L’impact
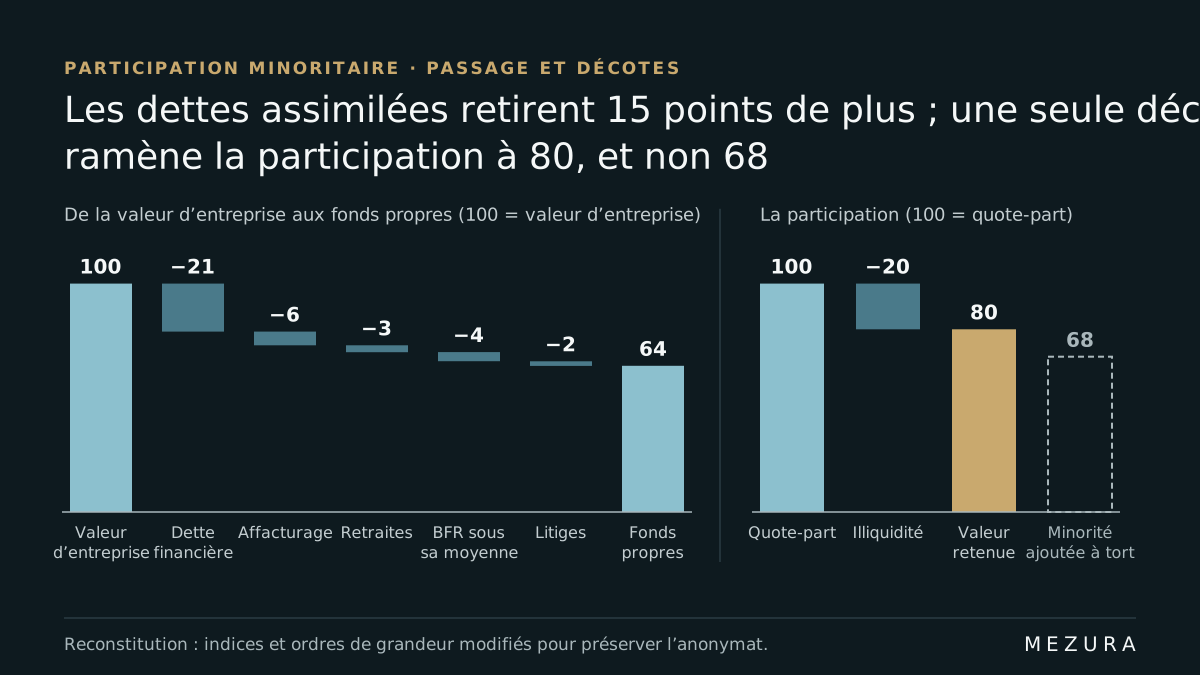
Livré : le passage de la valeur d’entreprise à la valeur de la participation, chaque dette assimilée documentée, la décote retenue avec sa source et la décote écartée avec sa raison.
La valeur de la participation a été discutée sur des lignes nommées, et non sur un taux de décote global posé d’emblée.
| Étape du passage | Indice |
|---|---|
| Valeur d’entreprise (comparables boursiers : base minoritaire et négociable) | 100 |
| Dette financière nette à la date de valeur | −21 |
| Affacturage déconsolidé, traité comme une dette | −6 |
| Engagements de retraite, nets d’impôt | −3 |
| Besoin en fonds de roulement à la date de valeur sous sa moyenne annuelle | −4 |
| Provisions pour litiges, nettes d’impôt | −2 |
| Valeur des fonds propres | 64 |
| Nouvelle base : quote-part de 20 % des fonds propres ramenée à 100 | 100 |
| Décote d’illiquidité (titres non cotés, aucune clause de sortie dans les statuts transmis) | −20 |
| Valeur retenue de la participation | 80 |
| Erreur évitée : décote de minorité de 15 % ajoutée (déjà comprise dans les comparables) | 68 |
Reconstitution : les ordres de grandeur sont modifiés pour préserver l’anonymat. Le chiffre de tête est calculé à partir de ce tableau. Hypothèses : participation de 20 % ; dettes assimilées déduites parce que la valeur d’entreprise des comparables est définie de la même façon ; décote d’illiquidité 20 % ; décote de minorité de 15 % écartée ; flux actualisés utilisés en contrôle seulement.
Livrables types
- Passage de la valeur d’entreprise aux fonds propres, dettes assimilées documentées
- Quote-part et décotes, sources et raisons écrites
- Note sur la base de chaque méthode : valeur de contrôle ou valeur de minoritaire
Ce que ce cas ne dit pas. Ce cas reconstitue une démarche de valorisation : secteur, contexte, objet et chiffres sont modifiés ou tus. Les données du dossier sont exploitées en l’état : les travaux ne constituent ni une certification ni un examen limité des comptes. Le cas ne décrit aucun dossier identifiable et ne constitue ni une attestation d’équité, ni un conseil en investissement, ni une assistance à une cession ou à une acquisition. Chez Mezura, ces méthodes servent à établir ou à discuter la valeur de titres dans un différend entre associés ou un contentieux.
Voir le domaine : Chiffrage de préjudice économique et valorisation